Nunca olvidaré la primera vez que, tras casarnos, mi pareja y yo intentamos cuadrar las cuentas del mes. Bastó una pregunta inocente sobre un gasto imprevisto para que la tensión se hiciera sentir en el ambiente.
Detrás de ese pequeño desacuerdo no había grandes sumas ni decisiones trascendentales, sino emociones que ninguno de los dos supo expresar: miedo a no llegar, temor a perder autonomía, dudas sobre cómo repartir lo de todos y lo de cada uno. Si alguna vez has sentido un nudo en el estómago antes de hablar de dinero en pareja, no estás solo.
Por qué el dinero provoca tensiones en el matrimonio
Hablar de dinero en pareja no es solo cuestión de números. En realidad, lo que suele estar en juego son emociones profundas como el miedo a la escasez, la necesidad de sentir control, el deseo de seguridad o la búsqueda de libertad.
Cada uno trae su propia mochila emocional, marcada por cómo se vivió el dinero en su infancia y por las experiencias acumuladas.
Por eso, una conversación sobre gastos del hogar, vacaciones o ahorros puede convertirse en una discusión acalorada casi sin que nos demos cuenta. Las cifras suelen ser solo la punta del iceberg: en el fondo, lo que se discute es la confianza, el poder de decisión o el miedo a perder independencia. Reconocer esto es el primer paso para cambiar la dinámica.
En la práctica, he visto cómo parejas que parecían incompatibles en sus hábitos de gasto lograban entenderse al identificar qué emociones estaban detrás de sus posturas. No se trata de evitar el tema, sino de afrontarlo con curiosidad y sin culpas.
Autonomía financiera: el valor de separar algunas decisiones
Uno de los errores más comunes es pensar que, por compartir una vida, todo el dinero debe gestionarse de forma conjunta. Sin embargo, separar ciertas decisiones financieras individuales puede ser una auténtica válvula de escape para la convivencia.
Permitir que cada uno tenga margen para gastar en lo que le apetezca, sin tener que justificar cada compra, reduce roces diarios y aporta confianza.
Por ejemplo, establecer una pequeña cantidad mensual para gastos personales —sin necesidad de dar explicaciones— puede evitar discusiones innecesarias sobre caprichos, hobbies o regalos. Esta autonomía no solo protege la individualidad, sino que disminuye la sensación de control y vigilancia mutua.
En mi experiencia, pactar claramente qué gastos son individuales y cuáles requieren consenso es un alivio para ambos. Así, se evitan los reproches y se fomenta el respeto a las decisiones del otro, incluso cuando no se comparten del todo.
Organizar el dinero: categorías explícitas para convivir mejor
Un truco sencillo pero eficaz para evitar malos entendidos es asignar categorías claras al dinero. Al dividirlo en partidas como hogar, emergencias, “mi dinero” y fondo común, se elimina la ambigüedad sobre en qué se puede gastar y qué es prioritario. Esta organización aporta transparencia y previene muchos microconflictos.
Por ejemplo, el dinero destinado a emergencias no se toca salvo necesidad real, mientras que el fondo común se destina a gastos compartidos como alquiler, facturas o la compra semanal. Cada uno puede tener su propia “bolsa personal” para pequeños deseos, lo que elimina la sensación de estar rindiendo cuentas constantemente.
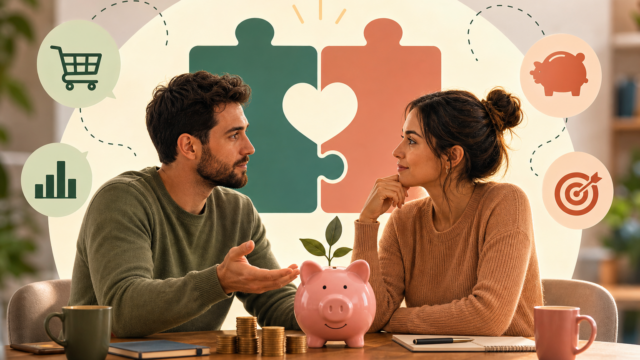
Dica importante: Crear estas categorías juntos, con papel y boli sobre la mesa, ayuda a visualizar prioridades y a evitar que el dinero “desaparezca” sin saber cómo. No subestimes el poder de una tarde tranquila organizando el presupuesto en común.
Además, estos acuerdos pueden revisarse periódicamente, ajustando las cantidades según cambian las circunstancias familiares o laborales. Lo importante es que ambos participen en la creación del sistema.
Cómo crear un presupuesto en pareja y cumplirlo juntos
Elaborar un presupuesto realista es mucho más que sumar ingresos y restar gastos. Es una herramienta para alcanzar objetivos comunes, evitar reproches y gestionar los imprevistos con menos estrés. Lo ideal es sentarse juntos una vez al mes, repasar los movimientos y decidir en qué se quiere invertir o ahorrar.
Lo más útil es comenzar por los gastos fijos (vivienda, suministros, alimentación), después asignar una cantidad para ahorros y, por último, repartir el resto entre gastos personales y caprichos. Así, ninguno siente que debe pedir permiso para cada compra, pero tampoco se descuida el futuro.
En la práctica, cumplir el presupuesto requiere flexibilidad. Si surge una urgencia, es mejor hablarlo cuanto antes y reajustar entre los dos, en vez de callar por miedo a la reacción del otro. La clave está en que ambos sientan que el sistema es justo y adaptado a sus prioridades.
Resumen rápido: Un presupuesto consensuado es como un GPS para la economía en pareja: señala el rumbo, anticipa desvíos y ayuda a no perderse, siempre que se consulte regularmente.
El sistema pactado: prevenir discusiones antes de que empiecen
Muchos conflictos surgen porque se improvisa sobre la marcha. Crear un sistema financiero pactado es anticiparse a los problemas antes de que aparezcan. Esto implica no solo decidir cómo se dividirán los gastos, sino también acordar cómo abrir el tema del dinero, cuándo revisar el presupuesto y qué reglas seguir ante imprevistos.
Por ejemplo, podéis pactar que cualquier gasto superior a cierta cantidad se consulte primero, o decidir juntos cómo se gestionarán los regalos familiares y las salidas con amigos. Lo importante es que las reglas estén claras antes de que surja el conflicto, no en medio de una discusión.
En mi caso, una vez que pusimos por escrito cómo se abriría cada conversación sobre dinero —sin interrupciones, en un momento tranquilo y con actitud de escucha— notamos un cambio radical en el ambiente. La anticipación y la claridad evitan que el dinero se convierta en un tabú o en arma arrojadiza.
Elegir el momento adecuado: cómo y cuándo tener "la charla"
Hablar de dinero en mitad de una discusión o cuando uno de los dos está cansado es receta segura para el desastre. Por eso, agendar momentos específicos para tratar el tema, en un entorno tranquilo y sin prisas, resulta fundamental. Puede ser una tarde del fin de semana, después de comer, o durante un paseo por el parque.
Lo importante es que ambos estén relajados y dispuestos a escuchar. Evita sacar el tema cuando hay tensión acumulada o justo antes de dormir, cuando el cansancio puede jugar malas pasadas. Un ambiente relajado facilita que cada uno exprese sus expectativas y preocupaciones sin sentirse atacado.
Dica importante: Si temes que la charla derive en reproches, prepara antes un pequeño guion con los puntos que quieres tratar y propón empezar por un reconocimiento mutuo (“Me gustaría que hablemos de dinero para que ambos estemos tranquilos…”). Así, la conversación fluye con menos defensas.
Transparencia: compartir información financiera sin miedo
La confianza en el matrimonio también pasa por la transparencia económica. Compartir información sobre ingresos, deudas y perfil de riesgo financiero evita sorpresas desagradables y permite planificar mejor. Si uno de los dos oculta un crédito pendiente o ingresos extra, el otro puede sentirse engañado si sale a la luz en mal momento.
En la práctica, poner los números sobre la mesa, aunque al principio resulte incómodo, es liberador. Permite diseñar juntos metas realistas y anticipar posibles crisis. Además, conocerse en este terreno ayuda a que cada uno entienda los límites y expectativas del otro respecto al dinero.
No se trata de fiscalizar cada movimiento, sino de saber en qué punto está la pareja y cuáles son los riesgos. Así, si llega un imprevisto, es más fácil afrontarlo con calma y sin recriminaciones.
¿Te animas a pactar vuestro propio sistema?
Hablar de dinero en el matrimonio no tiene por qué ser una fuente constante de conflicto. Convertir estas conversaciones en una rutina pactada, con reglas claras y espacios de autonomía, transforma la gestión financiera en una herramienta de unión y no de distancia. ¿Cuál será el primer paso que daréis para crear vuestro propio sistema financiero en pareja?
Este artículo ofrece consejos prácticos, pero recuerda que no sustituye la orientación de un profesional cualificado si tu situación lo requiere.